
Prêt à Tempérament – Crédit Voiture d’Occasion
Auto, moto, caravane ou camping car d’occasion ? Simulez votre mensualité !
* Forme du crédit : prêt à tempérament, sous réserve d’acceptation de votre demande par le prêteur partenaire. Finzy SRL, intermédiaire de crédit, Rue de Remouchamps 34C, 4141 Sprimont, BCE 1022.762.060. Sous réserve d’acceptation du dossier par l’organisme bancaire. Pour l’octroi de ce taux préférentiel, vous devez avoir moins de 30% d’endettement et un reste à vivre minimum de 1.500 € pour une personne seule, ou 2.000 € pour un couple. Vous devez résider en Belgique, être propriétaire, avoir moins de 67 ans à la fin du crédit et ne pas être fiché à la BNB. Le taux mentionné est indicatif et peut varier si ces conditions ne sont pas respectées.
Attention, emprunter de l’argent coûte aussi de l’argent.
Une nouvelle route commence ici
Quel prêt pour votre voiture d’occasion ?
La bonne occasion, c’est celle qui vous plaît… et qui trouve sa place dans votre budget. Avec le crédit voiture d’occasion, financez votre première voiture, un modèle plus spacieux ou votre véhicule du quotidien, avec des mensualités prévues au contrat.
Vous avez repéré une voiture chez un garagiste ou auprès d’un particulier ? Chez Finzy, on regarde aussi sous le capot de votre financement. Prix du véhicule, apport éventuel, mensualité envisagée : votre conseiller fait le point avec vous et prépare votre dossier pour rechercher une solution auprès de nos partenaires financiers.
Vous envisagez plutôt une voiture neuve ? Découvrez notre crédit voiture neuve
Comment fonctionne le crédit auto d’occasion ?
Le crédit auto d’occasion peut prendre la forme d’un prêt à tempérament affecté : le financement est alors lié à l’achat du véhicule identifié dans votre dossier. Un bon de commande, une facture ou les documents de vente entre particuliers permettent de préciser cet achat, selon les exigences du prêteur.
L’âge du véhicule, son prix et votre situation peuvent influencer les formules proposées. Votre conseiller vous explique les possibilités et les pièces à réunir, que vous achetiez auprès d’un professionnel ou d’un particulier.
Vous choisissez la voiture. Nous mettons notre savoir-faire dans le dossier. Présentez-nous votre projet : votre conseiller examine les possibilités de financement en tenant compte de votre capacité de remboursement. L’accord final appartient au prêteur.
Votre prochaine voiture a déjà une histoire
Quelle voiture d’occasion pouvez-vous financer ?
Vous avez trouvé la bonne annonce ? Voyons si le financement peut suivre. Citadine, familiale, SUV, essence, diesel, hybride ou électrique : les possibilités de prêt voiture d’occasion dépendent notamment de l’âge du véhicule et des conditions du prêteur.
Avant de vous engager auprès du vendeur, présentez-nous votre projet. L’annonce, le prix demandé et la date de première mise en circulation permettent à votre conseiller Finzy de vérifier les possibilités auprès de nos partenaires. L’octroi du crédit reste soumis à l’analyse et à l’acceptation de votre dossier par le prêteur.
Une nouvelle route, pas forcément un véhicule neuf
Crédit voiture d’occasion, moto, camping-car ou caravane : quel est votre prochain départ ?
Une voiture pour les trajets du quotidien, une moto pour retrouver le plaisir des deux roues, un camping-car ou une caravane pour voyager à votre rythme… Votre prochain véhicule a déjà quelques kilomètres ? Votre projet, lui, ne fait que commencer.
Avec Finzy, préparez le financement de votre véhicule d’occasion en tenant compte de son prix et de votre budget. Le type de véhicule, son ancienneté et votre situation permettent d’orienter l’étude vers les possibilités de financement, selon les critères de nos partenaires prêteurs.
Crédit voiture d’occasion
Le coup de cœur, avec les comptes bien faits
Citadine pratique, familiale plus spacieuse, hybride ou modèle électrique : trouvez la voiture qui vous correspond et préparez le budget pour prendre le volant.
Au-delà du prix d’achat, pensez à l’immatriculation, à l’assurance et aux premiers entretiens. Avec Finzy, faites le point sur le montant à financer et la mensualité envisagée.
Crédit moto d’occasion
Deux roues, mille envies de partir
Pour vos déplacements ou vos prochaines escapades, une moto d’occasion que ce soit une Harley Davidson, une Yamaha, une Honda, une Suzuki, une BMW, une Moto Guzzi, une Ducati ou encore une Kawazaki… peut donner une nouvelle dimension à vos trajets.
Préparez votre achat en tenant compte de l’état de la moto, de son entretien et de votre équipement. Casque, veste, assurance : gardez aussi une place dans votre budget pour profiter de la route bien équipé.
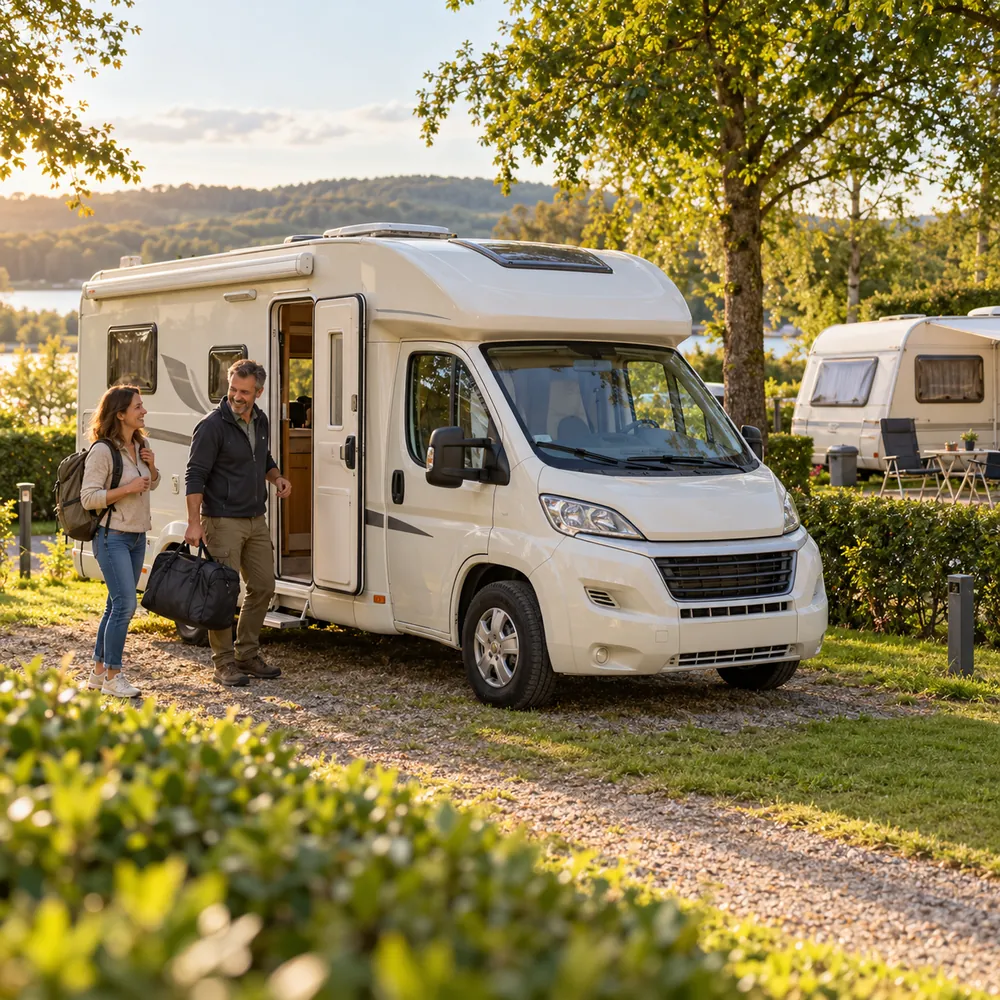
Crédit camping-car et caravane d’occasion
Changez de paysage, emportez votre chez-vous
Un camping-car pour suivre vos envies ou une caravane pour poser vos valises : votre prochaine escapade commence par un projet bien préparé.
Avant l’achat, vérifiez l’état du véhicule, les équipements inclus et les éventuels travaux à prévoir. Pensez aussi à l’assurance, à l’entretien et au stationnement pour construire un budget qui tient la route toute l’année.
De l’annonce au financement
Comment demander un prêt voiture d’occasion chez Finzy ?
Vous avez comparé les modèles. Passons aux chiffres. Commencez par une simulation de crédit en ligne pour estimer votre mensualité, puis transmettez votre demande.
Votre conseiller Finzy fait le point sur le véhicule repéré, son prix et votre apport éventuel. Il examine aussi vos revenus et vos charges pour préparer votre dossier et rechercher un financement auprès de nos partenaires.
Pas encore de voiture précise en vue ? Vous pouvez déjà nous parler de votre budget. Vous saurez quels éléments réunir lorsque vous aurez trouvé votre occasion.
L’argent sur votre compte en 6 étapes
- Faites votre simulation : Indiquez le montant souhaité et explorez les mensualités proposées. Tenez compte de votre apport éventuel et gardez une place pour les frais liés à la voiture.
- Envoyez votre demande : Complétez le formulaire avec votre situation et votre projet. Vous avez déjà repéré un véhicule ? Précisez son prix et son âge.
- Échangeons sur votre projet : Nous analysons rapidement votre dossier, un conseiller vous recontacte si votre demande peut être poursuivie. Il précise avec vous le financement recherché et les documents nécessaires.
- Préparez votre dossier : Transmettez les justificatifs demandés : identité, revenus et documents d’achat du véhicule. Votre conseiller prépare le dossier pour le soumettre au prêteur.
- Examinez votre proposition : Si le prêteur accepte votre dossier, prenez connaissance du taux, des mensualités et du montant total à rembourser avant de signer. Votre conseiller répond à vos questions.
- Place à votre prochaine voiture : Après la signature et lorsque les conditions du contrat sont remplies, les fonds sont versés selon les modalités prévues, généralement sous 48h dépendant du prêteur. Vous pouvez alors finaliser l’achat avec le vendeur.
Emprunter de l’argent coûte aussi de l’argent
Quel est le coût d’un crédit voiture d’occasion ?
Le prix sur l’annonce ne dit pas tout. Si vous financez votre voiture à crédit, vous devez également tenir compte du coût du financement.
Chez Finzy, les TAEG proposés pour un prêt voiture d’occasion vont de 5,55 % à 8,99 % (conditions au 23/09/2026). Le taux dépend notamment de l’âge du véhicule, du montant emprunté, de la durée et de votre situation, sous réserve d’acceptation par le prêteur.
Trois chiffres à regarder avant de signer
- Le TAEG exprime le coût du crédit en pourcentage annuel. Comparez les propositions pour un même montant et une même durée.
- La mensualité correspond au remboursement à prévoir chaque mois. Elle doit vous laisser de quoi couvrir vos autres dépenses.
- Le montant total à rembourser permet de voir combien vous aurez payé au terme du crédit, capital et coût du financement compris.
Une mensualité qui laisse de la place à l’entretien
Une durée plus longue peut réduire la mensualité, mais augmente généralement le coût total du crédit. Pour une voiture d’occasion, pensez également aux entretiens et aux réparations qui pourraient survenir pendant le remboursement.
Votre conseiller Finzy vous aide à mettre ces chiffres en perspective, en tenant compte du véhicule choisi et de votre budget. Commencez par simuler votre prêt voiture d’occasion pour préparer votre demande.
Que comprend le TAEG ?
Le TAEG (taux annuel effectif global) exprime le coût total du crédit en pourcentage annuel. Il comprend :
Chez Finzy, aucun frais de dossier ne s’applique à votre prêt à tempérament.
À vos côtés, avant de prendre le volant
Les engagements de Finzy pour votre prêt auto occasion
Vous choisissez votre prochaine voiture. Notre rôle : vous aider à comprendre et à préparer son financement.
Des chiffres clairs
TAEG, mensualité, montant total à rembourser : vous connaissez le coût du financement avant de signer.
Votre occasion prise en compte
Âge du véhicule, prix et achat chez un professionnel ou un particulier : nous examinons les possibilités adaptées à votre projet.
Un conseiller qui suit votre dossier
Vous avez un interlocuteur pour vos questions, vos documents et le suivi auprès du prêteur.
Un budget qui garde de la marge
Nous tenons compte de vos charges et des frais de la voiture pour rechercher une mensualité compatible avec votre situation.
Vos données protégés
Nous veillons à protéger les justificatifs de revenus, documents de vente et informations que vous nous transmettez.
Des échanges confidentiels
Votre situation est traitée avec discrétion et partagée avec les interlocuteurs nécessaires à votre dossier.
A préparer | Documents utiles | Informations recherchées |
|---|---|---|
Votre identité | Pièce d’identité valide | Identité de chaque emprunteur |
Vos revenus | Justificatifs adaptés à votre situation | Montant et régularité des revenus |
Vos charges | Informations et justificatifs demandés | Dépenses et crédits en cours |
Achat chez un professionnel | Bon de commande ou facture | Véhicule, vendeur et prix d’achat |
Achat entre particuliers | Document de vente selon les exigences du prêteur | Identité du vendeur, véhicule et prix convenu |
La bonne voiture, les bons papiers
Quels documents préparer pour votre prêt voiture d’occasion ?
Une annonce vous a tapé dans l’œil ? Gardez-la sous la main. Le prix, la date de première mise en circulation et les coordonnées du vendeur permettent à votre conseiller de commencer à examiner votre projet.
Pour constituer le dossier, les pièces demandées dépendent de votre situation et du partenaire financier. Elles servent à justifier votre identité, vos revenus et l’achat du véhicule.
Chez un professionnel, préparez le bon de commande ou la facture disponible. Entre particuliers, votre conseiller vous précise les informations et le document de vente nécessaires.
Vous empruntez à deux ? Les justificatifs personnels et financiers seront demandés pour chaque co-emprunteur.
Un document manque ? Faites le point avec votre conseiller Finzy pour savoir comment compléter votre dossier avant sa transmission au prêteur.
Assurance solde restant dû (ASRD)
Une assurance est-elle obligatoire ?
Lorsque vous contractez un prêt auto occasion, vous pouvez souscrire une assurance solde restant dû (ASRD). Cette assurance permet de couvrir le capital qu’il reste à rembourser en cas de décès. Si cela devait arriver avant la fin du crédit, l’assureur rembourse tout ou partie du solde à la banque. Cela protège ainsi votre conjoint, vos héritiers ou toute autre personne concernée.
L’ASRD n’est pas obligatoire en Belgique.
Aucune loi n’impose la souscription d’une telle assurance. Pour votre prêt voiture d’occasion chez Finzy, l’assurance solde restant dû est facultative. Vous choisissez librement de la souscrire ou non, sans que cela conditionne l’octroi de votre crédit ou le taux proposé. Votre conseiller vous présente son coût et ses garanties pour vous aider à décider.
Et si vous ne pouvez plus travailler à cause d’une maladie ou d’un accident ? Vous pouvez demander une assurance complémentaire qui aide à rembourser votre prêt pendant votre arrêt de travail. Votre conseiller vous explique ce qu’elle couvre, pendant combien de temps et à quel prix. Vous êtes bien entendu libre de la prendre ou non.
Et en cas de crédit hypothécaire ?
Pour les crédits immobiliers, une réduction de taux peut être accordée si vous souscrivez certaines assurances (comme l’ASRD) auprès du partenaire de la banque. Si vous changez d’assureur par la suite, cela peut avoir un impact sur cette réduction, selon les conditions prévues dans votre contrat et l’équivalence des garanties. Le crédit, lui, ne peut pas être résilié pour ce motif.
L’ASRD en détail
Elle n’est pas obligatoire mais nous la recommandons fortement, surtout pour les montants importants.